Em setembro, uma conversa que muitas vezes fica guardada ganha mais espaço. É o mês do Setembro Amarelo, campanha de prevenção ao suicídio e de valorização da vida, voltada especialmente para o dia 10 de setembro, Dia Mundial de Prevenção ao Suicídio.
Falar de prevenção também significa olhar para aquilo que pesa emocionalmente na vida das pessoas. E um desses pesos costuma ser carregado em silêncio: o das dificuldades financeiras.
Existe uma conta que não aparece em nenhum extrato. É aquela que a pessoa refaz mentalmente quando deita e o sono não vem. É a fatura que continua fechada porque só de pensar em abrir já surge um aperto. É o telefone que toca com um número desconhecido e faz o coração acelerar antes mesmo de alguém atender.
Quem vive uma situação assim sabe que uma dívida dificilmente fica restrita ao bolso. Ela pode ocupar a cabeça, afetar o sono, atravessar o trabalho e aparecer nas conversas, ou nos silêncios, dentro de casa.
E esse cenário está longe de atingir pouca gente.
Em agosto de 2026, 82% das famílias brasileiras tinham algum tipo de dívida, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor, a Peic, da Confederação Nacional do Comércio. É importante fazer uma distinção: estar endividado não significa necessariamente estar inadimplente. O levantamento considera compromissos ainda dentro do prazo, e 29,9% das famílias declararam ter contas em atraso naquele mês.
Em outro recorte, o Mapa da Inadimplência da Serasa registrou 83,9 milhões de brasileiros negativados em agosto de 2026, o maior número da série histórica após vinte meses seguidos de alta.
Por trás desses números existem pessoas tentando fazer o orçamento fechar.
E há outro dado que ajuda a compreender por que esse assunto também pertence a uma conversa sobre saúde mental. Em pesquisa realizada pela Serasa com o Instituto Opinion Box, 89% dos entrevistados disseram que problemas financeiros já afetaram de alguma forma sua saúde mental. Para 71%, as dificuldades financeiras também tiveram impacto na qualidade do sono. Foram ouvidas 1.140 pessoas de todo o país, entre 19 e 26 de agosto de 2026.
Isso não significa que toda pessoa endividada desenvolverá um problema de saúde mental, nem que uma dívida, isoladamente, explique quadros de ansiedade ou depressão. Mas significa que dinheiro, emoções e bem-estar estão mais próximos do que muitas vezes admitimos.
É sobre essa relação que este texto se debruça. Não para assustar. E também não para transformar uma questão tão delicada em uma resposta simples. A proposta é entender o que acontece quando uma preocupação financeira começa a ocupar espaço demais na vida e, principalmente, lembrar que sofrimento não precisa ser enfrentado em silêncio.
ÍNDICE
Por que as dívidas podem afetar tanto a saúde mental?
Uma conta não desaparece da cabeça só porque ainda faltam alguns dias para o vencimento.
Quando as obrigações financeiras começam a ultrapassar aquilo que a pessoa sente que consegue administrar, é comum que a preocupação reapareça durante o dia inteiro: ao acordar, durante o trabalho, numa conversa com a família e novamente antes de dormir.
Ahmed Sameer El Khatib, professor adjunto de Finanças na Universidade Federal de São Paulo (Unifesp), pesquisador, psicanalista e doutorando em Psicologia Clínica, estuda justamente esse encontro entre dinheiro, comportamento e saúde mental.
Ele chama de ansiedade financeira o estado de preocupação, tensão, apreensão ou medo relacionado ao dinheiro e à possibilidade de não conseguir lidar adequadamente com as próprias obrigações.
Algum nível de preocupação financeira, explica, é esperado. Uma conta importante naturalmente exige atenção. O problema, explica ele, começa quando essa preocupação se torna excessiva, recorrente, difícil de controlar ou passa a interferir no funcionamento cotidiano da pessoa.
 Ela pode aparecer de formas bastante reconhecíveis:
- ▪️Pensamentos constantes sobre dinheiro;
- ▪️Dificuldade para dormir;
- ▪️Irritabilidade;
- ▪️Queda de concentração;
- ▪️Tensão física;
- ▪️Medo de abrir o aplicativo do banco;
- ▪️Preocupação quando chega uma ligação de número desconhecido.
Também pode aparecer exatamente ao contrário: na tentativa de não pensar em dinheiro.
Algumas pessoas passam a evitar extratos, faturas e mensagens de cobrança ou deixam de conferir o próprio saldo.
E existe uma razão emocional para isso.
Por que alguém evita olhar a própria dívida se sabe que ela continua existindo?
De fora, pode parecer contraditório. Se existe um problema financeiro, por que não abrir a fatura, olhar o saldo e descobrir exatamente quanto é preciso pagar?
Ahmed explica que a evitação pode funcionar como uma espécie de alívio emocional de curtíssimo prazo.
“Abrir a fatura produz ansiedade. Não abrir produz um alívio imediato. O cérebro aprende rapidamente essa associação: ‘se eu evitar, sofro menos agora’.”
O problema é justamente o que acontece depois.
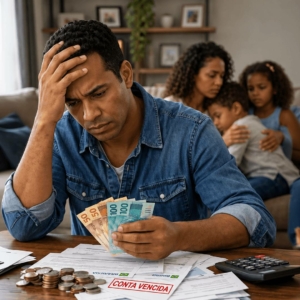 O desconforto diminui por alguns minutos, mas a situação financeira continua existindo. Dependendo do tipo de dívida, atrasos podem acrescentar encargos e tornar a organização ainda mais difícil. A incerteza cresce e a preocupação tende a voltar.
Vera Rita de Mello Ferreira, doutora em Psicologia Social e uma das pioneiras da Psicologia Econômica no Brasil, observa um mecanismo semelhante. Para ela, as pessoas naturalmente tendem a evitar contato com aquilo que é desagradável. Quando há vergonha, sensação de fracasso e dificuldade para compreender a evolução da dívida, encarar os números fica ainda mais difícil.
Ela também chama atenção para um comportamento que denomina otimismo excessivo. Não o otimismo saudável, que anima o dia a dia, mas um otimismo para além da conta, que faz a pessoa acreditar que de algum jeito vai dar conta, que vai conseguir se virar e encontrar uma saída.
O problema não está em ter esperança. Está em adiar indefinidamente uma situação que precisa ser compreendida.
Em modalidades de crédito de custo elevado, esperar pode tornar a dívida mais difícil de administrar. E, para quem não conhece bem conceitos como juros compostos, nem sempre é intuitivo perceber com que velocidade os valores podem mudar.
Forma-se então um ciclo desconfortável: a pessoa evita olhar porque aquilo provoca sofrimento, mas a falta de informação aumenta a incerteza que alimenta o próprio sofrimento.
Como a pressão financeira pode afetar o raciocínio e as decisões?
Preocupação também consome atenção. Ahmed usa uma comparação simples para explicar o que pode acontecer com alguém submetido a uma forte pressão financeira:
“Imagine um computador executando muitos programas simultaneamente. Ele continua funcionando, mas perde velocidade. Algo semelhante pode acontecer com a mente de alguém que está sob forte pressão financeira.”
Mesmo enquanto a pessoa trabalha, estuda ou conversa, pode existir uma espécie de processamento acontecendo ao fundo: quanto falta para o salário? Como pagar o cartão? O aluguel vai caber? E se o banco ligar?
 A capacidade de atenção humana não é infinita. Quando parte dela permanece continuamente ocupada por uma preocupação, podem surgir distrações, dificuldade para organizar informações e problemas de concentração ou memória de trabalho.
Ahmed também descreve outro fenômeno: o tunelamento. Sob sensação de escassez ou ameaça, a atenção tende a se concentrar no problema mais urgente. É como se o campo de visão ficasse mais estreito.
A conta que vence amanhã passa a dominar a decisão. Para resolvê-la, a pessoa pode recorrer a uma alternativa que oferece alívio imediato, mas aumenta o custo do mês seguinte.
Isso não acontece necessariamente porque ela desconhece as consequências. Às vezes, o presente simplesmente se tornou urgente demais.
Esse contexto ajuda a compreender por que julgar uma decisão financeira depois que ela aconteceu costuma ser mais simples do que tomá-la sob pressão.
Quem observa de fora está olhando para números. Quem decide pode estar lidando ao mesmo tempo com medo, cobrança, vergonha, privação de sono e sensação de urgência.
E dormir mal pode tornar o ciclo ainda mais difícil. Menos descanso pode prejudicar atenção e regulação emocional, justamente duas capacidades importantes para organizar uma situação financeira complexa.
Estar endividado significa falta de controle?
Não existe uma única história de endividamento. Há pessoas com renda suficiente que mantêm gastos persistentemente incompatíveis com o orçamento. Há quem tenha enfrentado uma perda de emprego, uma doença ou outro acontecimento inesperado. E há famílias para as quais a renda disponível simplesmente não acompanha despesas essenciais.
Por isso, Ahmed chama atenção para o risco de transformar todas as dívidas em uma explicação sobre comportamento pessoal. Existem casos de consumo por impulso, de decisões inadequadas e de falta de planejamento, ele reconhece, mas tratar isso como a explicação universal do endividamento é um erro.
Em muitos lares, o crédito não financia apenas desejos:
“Muitas famílias não estão se endividando para comprar aquilo que desejam; estão se endividando para financiar aquilo de que precisam. Alimentação, aluguel, energia, transporte, medicamentos, educação.”
 Quando despesas básicas superam a renda disponível, cartão, cheque especial, parcelamentos ou empréstimos podem acabar funcionando como uma ponte até o próximo pagamento. O problema aparece quando essa ponte também tem um custo e passa a comprometer os meses seguintes.
Vera Rita chama atenção para uma realidade semelhante, a das pessoas cuja renda não cobre nem o essencial: alimentação, água, luz, transporte, remédio, mais a internet, que virou necessidade básica. Como ela resume, “quem consegue viver com um salário mínimo?”. Para quem enfrenta isso, sobra muito menos espaço para “cortar gastos” do que um conselho genérico costuma pressupor.
Reconhecer isso não significa negar a importância de decisões financeiras ou planejamento. Significa entender que causas diferentes exigem respostas diferentes.
Antes de perguntar “como essa pessoa deixou isso acontecer?”, pode ser mais útil perguntar: o que aconteceu com sua renda? Quais gastos já comprometem o orçamento? Como essa dívida começou? Qual é o custo dela hoje? O que é possível mudar?
Ahmed resume essa passagem de maneira direta:
“A vergonha paralisa; a compreensão permite agir.”
Quando a dívida deixa de ser um problema financeiro e vira um julgamento sobre si mesmo
 Uma dívida pode existir no extrato. A vergonha, não. Ela aparece quando o problema deixa de ser interpretado apenas como algo que aconteceu e começa a ser confundido com aquilo que a pessoa acredita ser.
Ahmed descreve esse movimento:
“Elas não dizem apenas ‘estou com uma dívida’; começam a pensar ‘eu fracassei’, ‘eu não sei administrar minha vida’, ‘há alguma coisa errada comigo’.”
É uma mudança pequena na linguagem e enorme emocionalmente. “Tenho um problema” vira “eu sou o problema”.
Esse julgamento pode dificultar ainda mais a busca por ajuda, porque falar sobre a situação passa a parecer uma confissão de incompetência.
É justamente nesse ponto que a fala de Vera Rita encontra a de Ahmed.
Dinheiro já é um assunto cercado por reservas e constrangimentos. Admitir uma dívida pode ser ainda mais difícil, principalmente diante da própria família.
Vera Rita observa que, no endividamento, a vergonha fala alto, a ponto de a pessoa não querer nem que a família saiba. Ela imagina estar poupando quem ama da preocupação, “já que ele mesmo ou ela mesma não consegue nem imaginar como vai sair disso”.
Às vezes, portanto, o silêncio nasce de uma tentativa de proteger quem está por perto. Mas quem tenta poupar os outros pode terminar carregando sozinho um peso cada vez maior.
Por que falar pode fazer diferença?
 Falar não paga uma conta. Também não elimina juros nem resolve uma dificuldade financeira. Mas falar pode reduzir outra coisa: o isolamento.
Eliane Soares, voluntária do Centro de Valorização da Vida, o CVV, explica que muitas pessoas acreditam que precisam enfrentar sozinhas aquilo que estão vivendo ou evitam conversar por receio de julgamento, incompreensão ou de preocupar quem está próximo.
O papel da escuta não é oferecer uma solução pronta.
“O acolhimento não resolve a dificuldade financeira em si, mas pode oferecer um espaço para que a pessoa fale sobre aquilo que está sentindo e perceba que não precisa carregar esse sofrimento completamente sozinha.”
No CVV, esse acolhimento é feito por voluntários capacitados para ouvir sem julgamentos, críticas ou comparações, respeitando anonimato, sigilo e o ritmo de quem procura o serviço.
A distinção é importante. Existe o problema financeiro, que exige seus próprios caminhos de organização e resolução. E existe a pessoa que está vivendo esse problema e que pode precisar ser ouvida e cuidada. Uma coisa não substitui a outra.
Como perceber que alguém próximo pode estar sofrendo?
 Não existe um comportamento isolado que permita concluir o que alguém está vivendo. Eliane chama atenção, no entanto, para mudanças significativas na forma como a pessoa se relaciona, se comunica ou conduz a própria rotina.
Isolamento, perda de interesse por atividades antes importantes, mudanças marcantes de comportamento, falas de desesperança ou falta de perspectiva e maior dificuldade para lidar com situações que antes eram enfrentadas podem indicar necessidade de atenção.
Mais importante do que tentar interpretar ou diagnosticar esses sinais sozinho é se aproximar. Perguntar como a pessoa está. Demonstrar disponibilidade. E ouvir.
“Não é necessário ter respostas prontas para acolher alguém.”
Eliane recomenda evitar julgamentos, comparações e frases que diminuam aquilo que a pessoa está sentindo. Em vez de tentar resolver tudo imediatamente, pode ser mais útil ouvir com calma e respeitar o tempo de quem está falando.
Acolher também não significa assumir sozinho a responsabilidade pela situação do outro. Quando necessário, faz parte do cuidado incentivar a busca por outros espaços de apoio e atenção profissional.
Por onde começar quando até olhar para as contas parece difícil?
Talvez por transformar uma preocupação sem contorno em algo que possa ser visto. Ahmed usa outra imagem para explicar esse momento:
“É parecido com estar em um quarto escuro. Às vezes aquilo que imaginamos existir no quarto é mais assustador do que aquilo que realmente está lá. Acender a luz não faz o problema desaparecer, mas muda completamente nossa relação com ele.”
 Nas finanças, “acender a luz” significa tornar a situação legível, reunindo num mesmo lugar quem é o credor, o saldo, a taxa, a parcela e o prazo de cada dívida. Ahmed descreve bem o efeito dessa organização:
“Muitas pessoas chegam dizendo ‘minha vida financeira está destruída’. Essa frase descreve uma sensação, mas não descreve um problema que possa ser resolvido. Quando conseguimos transformar isso em ‘tenho quatro dívidas, duas delas muito caras, um déficit mensal e três despesas que podem ser reorganizadas’, o problema deixa de ser uma ameaça abstrata e começa a se transformar em um conjunto de decisões possíveis.”
Isso não torna o problema pequeno. Faz com que ele deixe de ser apenas uma sensação.
Às vezes, a pessoa descobre que boa parte do custo está concentrada em uma dívida específica. Em outras situações, percebe que existem obrigações menores que podem ser organizadas primeiro. Em outras, fica claro que o próprio orçamento permanece deficitário mesmo antes de considerar as dívidas.
Cada diagnóstico aponta para necessidades diferentes.
E essa é justamente a razão para evitar transformar um exemplo numérico em uma regra universal: duas pessoas podem dever valores semelhantes e estar diante de problemas completamente diferentes.
Ahmed chama essa transformação de legibilidade financeira. Quanto mais concreto fica o problema, maior é a possibilidade de estabelecer prioridades.
Vera Rita relata dificuldade semelhante em experiências de atendimento a pessoas muito endividadas. Antes mesmo de decidir o que fazer, muitas não conseguiam nem reunir as próprias dívidas.
Uma se perdia nas contas, esquecia o financiamento do carro, depois a fatura atrasada do cartão, o empréstimo feito com a tia, não por descuido, mas porque encarar aquilo que faz sofrer é difícil demais.
Por isso, reconhecer a situação pode ser um avanço mesmo antes de qualquer número começar a diminuir.
Ahmed resume esse processo em uma das falas mais importantes da entrevista:
“O primeiro sinal de recuperação financeira não é necessariamente quando a dívida começa a diminuir. Muitas vezes é quando o medo começa a ser substituído por compreensão, e a pessoa volta a sentir que existe um caminho possível.”
Onde entra o trabalho da Reis Revisional
 Foi com esse mesmo olhar sobre a clareza que preparamos este conteúdo. A Reis Revisional trabalha com a parte técnica dessa história. Analisamos contratos bancários com atenção, conferindo se os valores, os juros e os encargos cobrados correspondem ao que a pessoa de fato contratou, e, quando encontramos cobranças acima do combinado, atuamos para corrigir o que está fora do lugar.
Em mais de dez anos acompanhando quem chega até nós, já foram cerca de 25 mil pessoas atendidas, e aprendemos que quase ninguém traz apenas uma dívida. Vem junto o peso emocional, o cansaço de não entender por que o valor só cresce e a sensação de ter perdido o controle da própria vida financeira. Foi convivendo de perto com isso que passamos a enxergar a clareza sobre o contrato não como um detalhe técnico, mas como parte do alívio de quem está sufocado.
Esse trabalho se reflete nas mais de 3 mil avaliações que já recebemos, com nota média de 4,9, em que muitos clientes relatam como conseguiram, enfim, compreender a própria situação e voltar a ter algum controle sobre ela. Não fazemos promessas automáticas de quitar dívidas, porque cada caso é único e pede uma análise individual. O que oferecemos é o mesmo ponto de partida que os especialistas apontam ao longo deste texto: entender, com todos os detalhes, aquilo que se deve.
Vale dizer, com a mesma honestidade que guiou o texto inteiro, que organizar as contas não substitui uma orientação técnica quando ela é necessária, assim como entender uma dívida não substitui o cuidado psicológico ou médico quando o sofrimento aperta. São caminhos que se somam. Colocar luz sobre a parte financeira apenas ajuda a separar aquilo que, todo misturado, parecia um problema só.
Você não precisa passar por isso sozinho
Uma dívida não conta toda a história de ninguém. Ela pode nascer de escolhas que precisam ser revistas, de uma redução de renda, de uma emergência, de gastos básicos que deixaram de caber no orçamento ou de vários desses fatores combinados.
Também pode gerar medo, vergonha e sensação de fracasso. Transformar essas emoções em mais julgamento raramente ajuda.
Compreender o que está acontecendo, conversar com alguém e procurar o tipo de ajuda adequado para cada parte do problema pode ser mais útil.
Esse é um dos pontos em que a conversa sobre dinheiro encontra o Setembro Amarelo. O sofrimento emocional, qualquer que seja a sua origem, merece ser levado a sério.
Eliane resume:
“Mesmo quando uma situação parece difícil demais para ser enfrentada, é importante lembrar que você não precisa passar por esse momento sozinho. Falar sobre o que está acontecendo pode ser um primeiro passo para encontrar acolhimento e apoio.”
Uma conversa não resolve tudo. Mas pode ser o começo de um momento em que a pessoa deixa de carregar tudo sozinha.
Onde buscar ajuda?
Se você está vivendo um momento de angústia e precisa conversar, o Centro de Valorização da Vida, CVV, atende gratuitamente pelo telefone 188, 24 horas por dia, todos os dias, em todo o Brasil. O atendimento é anônimo e sigiloso.
O CVV também oferece atendimento por chat e e-mail. O chat possui horários específicos ao longo da semana, que podem ser consultados diretamente no site da instituição.
O atendimento do CVV oferece apoio emocional e não substitui acompanhamento médico, psicológico ou outros serviços especializados quando eles são necessários. Essa distinção também foi ressaltada pela própria porta-voz ouvida para esta reportagem.
Na rede pública de saúde, as Unidades Básicas de Saúde, UBS, são uma das principais portas de entrada para o cuidado em saúde mental. Os Centros de Atenção Psicossocial, CAPS, também podem ser procurados diretamente para o primeiro acolhimento, sem necessidade de consulta previamente marcada.
Quando uma situação exige atendimento imediato, a Rede de Atenção Psicossocial também inclui serviços de urgência, como SAMU pelo telefone 192, UPA 24h e pronto-socorro.
Na cidade de São Paulo, a Secretaria Municipal da Saúde informou que a rede conta com 105 CAPS e 483 UBSs, além de outros pontos de atendimento da Rede de Atenção Psicossocial.
Quem são os especialistas ouvidos nesta reportagem?
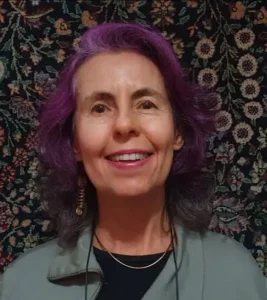 Vera Rita de Mello Ferreira atua na interface entre Psicologia e Economia há mais de 30 anos. É doutora em Psicologia Social pela PUC-SP, com tese em Psicologia Econômica, e trabalha como consultora, supervisora de projetos, palestrante e professora de Psicologia Econômica, arquitetura de escolha, educação financeira e comportamentos econômicos pelo Vértice Psi, o Instituto de Psicologia Econômica e Ciências Comportamentais. Foi a primeira presidente latino-americana da International Association for Research in Economic Psychology, a IAREP, na gestão 2022-2024, depois de representar a instituição no Brasil desde 2004. Após dez anos como membro do Comitê de Pesquisa da International Network for Financial Education, da OCDE, foi selecionada em 2025 para o novo Grupo Consultivo de Pesquisa da entidade. É autora dos primeiros livros de Psicologia Econômica do Brasil, entre eles Decisões Econômicas: você já parou para pensar?, A Cabeça do Investidor e Psicologia Econômica: estudo do comportamento econômico e da tomada de decisão. Também é colunista do Valor Investe e mantém o canal Pílulas de Psicologia Econômica e o perfil @psicologiaeconomica.
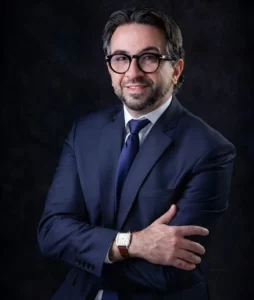
Ahmed Sameer El Khatib é professor adjunto de Finanças na Universidade Federal de São Paulo, pesquisador e psicanalista clínico. Graduou-se em Ciências Contábeis pela FEA-USP, onde também fez um de seus pós-doutorados. Tem dois doutorados pela PUC-SP, um em Administração com foco em Finanças e outro em Educação, além de uma livre-docência e um segundo pós-doutorado pela Unicamp. Atualmente conclui doutorado em Psicologia Clínica, no qual pesquisa ansiedade financeira. Sua produção acadêmica reúne temas como finanças comportamentais, contabilidade, governança, auditoria, sustentabilidade e educação financeira. Na atuação clínica, tornou-se uma das principais referências do país em psicanálise financeira, vertente que investiga a relação emocional e inconsciente que pessoas e organizações estabelecem com o dinheiro, o sucesso e o consumo, do estresse financeiro à compulsão por compras. A própria entrevista concedida para este especial destaca a convergência entre sua trajetória em Finanças, Educação e Psicologia Clínica.
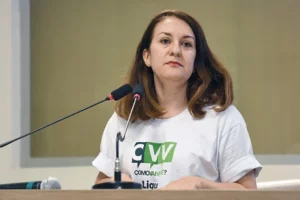
Eliane Soares é voluntária do Centro de Valorização da Vida, o CVV, há mais de 20 anos, onde atua na escuta e no acolhimento de pessoas em sofrimento emocional e colabora com a área de comunicação da instituição. Participou desta reportagem como porta-voz do CVV, falando sobre acolhimento, sinais de alerta e as formas de buscar apoio oferecidas pelo serviço.
Nota editorial
Este conteúdo especial foi produzido pela Reis Revisional com finalidade informativa e de conscientização. As entrevistas foram concedidas para contribuir com a compreensão da relação entre dificuldades financeiras, comportamento e saúde mental. A participação dos especialistas e instituições mencionados não representa recomendação, parceria ou endosso comercial aos serviços da Reis Revisional.
Não é correto afirmar que uma dívida, isoladamente, cause uma doença como depressão ou transtorno de ansiedade. Saúde mental envolve múltiplos fatores. O que se observa é que dificuldades financeiras podem representar uma fonte importante de estresse e estar associadas a alterações de sono, preocupação persistente, irritabilidade, vergonha, dificuldade de concentração e pior percepção de bem-estar. Ahmed também ressalta que essa relação pode ocorrer em mais de uma direção: dificuldades financeiras podem aumentar o sofrimento emocional, enquanto ansiedade e estresse podem prejudicar decisões financeiras. Preocupar-se com uma conta importante é natural. Vale prestar mais atenção quando a preocupação se torna recorrente, difícil de controlar ou começa a interferir significativamente no sono, trabalho, estudos, relações pessoais ou rotina. Evitar completamente as finanças, pensar em dinheiro durante grande parte do dia, apresentar irritabilidade persistente ou sentir que não consegue mais lidar com situações que anteriormente enfrentava também são razões para não ignorar o sofrimento. Porque evitar algo que provoca ansiedade pode trazer alívio imediato. Esse mecanismo não é exclusivo das finanças. O problema é que, enquanto a sensação desconfortável diminui temporariamente, a situação que a provoca permanece. Por isso, um primeiro passo pode ser tornar a tarefa menor: reunir uma dívida de cada vez, anotar as informações disponíveis ou pedir a companhia de alguém de confiança para começar a organizar os números. Comece sem cobrança. Evite frases que culpem, comparem ou minimizem o que a pessoa está sentindo. Perguntar como ela está e mostrar disponibilidade para ouvir pode ser mais útil do que exigir imediatamente explicações ou um plano. Quando ela estiver pronta, também é possível oferecer ajuda prática para organizar informações, sempre procurando preservar sua autonomia. Como lembra Eliane Soares, acolher não significa ter todas as respostas nem assumir sozinho a responsabilidade pelo problema de outra pessoa. Quando a angústia deixa de ser apenas uma preocupação pontual e começa a prejudicar de forma persistente o sono, a rotina, os relacionamentos, o trabalho ou a capacidade de lidar com o cotidiano, procurar ajuda em saúde pode ser importante. Falas recorrentes de desesperança ou falta de perspectiva e mudanças importantes de comportamento também merecem atenção e acolhimento. Em situações que precisem de atendimento imediato, procure um serviço de urgência, como UPA ou pronto-socorro, ou acione o SAMU pelo 192.
1. Dívidas podem causar ansiedade ou depressão?
2. Como saber se a preocupação com dinheiro está afetando demais minha vida?
3. Por que eu sei que preciso olhar as contas, mas continuo adiando?
4. Como ajudar um familiar endividado que não quer falar sobre o assunto?
5. Quando é hora de procurar ajuda profissional?

Com uma trajetória consolidada em jornais, revistas e agências, destacou-se em diversas frentes da comunicação, incluindo redação, assessoria de imprensa, mídias sociais e marketing. Possui ampla expertise em SEO, produção de conteúdo estratégico. Acredita que comunicar bem é transformar palavras em pontes capazes de unir pessoas, ideias e propósitos.